Moraes & Teixeira AdvogadosOAB/MG 0.000 Fale com o escritório

Tributário & Empresarial

Belo Horizonte · Minas Gerais

Tributo se discute com técnica. E, de preferência, antes do lançamento.

Moraes & Teixeira é uma banca de direito tributário e empresarial na Savassi. Trabalhamos com um número reduzido de empresas — o suficiente para conhecer a operação de cada uma antes de opinar sobre ela, e para que o sócio que assina o parecer seja também quem atende o telefone.

Sociedade
Inscrita na OAB/MG sob o nº 0.000
Atuação
Minas Gerais, CARF e tribunais superiores
Desde
2009, sempre no mesmo endereço
Mesa de reunião de madeira escura com uma caneta tinteiro apoiada ao lado de folhas de papel desfocadas e um peso de papel de latão.
Sala de reuniões do escritório · Savassi

01 Áreas de atuação

Seis frentes, um mesmo ponto de partida: o documento.

Não há tese que se sustente sem o papel que a comprova. Por isso, seja um auto de infração de oito dígitos ou a entrada de um novo sócio, o trabalho começa do mesmo jeito: lendo o que a empresa registrou, o que declarou e o que o fisco enxergou disso.

Mãos de um advogado de terno escuro sobre uma pilha de documentos, segurando uma caneta tinteiro à luz de um abajur.

Abra cada linha para ver o escopo

  1. Assumimos a defesa desde a intimação inicial. O trabalho começa pela reconstituição dos fatos — o que a fiscalização apurou, a partir de quais documentos e sob qual critério —, porque é aí que costuma estar a fragilidade do lançamento.

    • Impugnação e recurso no Conselho de Contribuintes de Minas Gerais
    • Defesa e sustentação oral no CARF
    • Embargos à execução fiscal e exceção de pré-executividade
    • Mandado de segurança e ações declaratórias
    • Recursos especial e extraordinário

    Instâncias — CC/MG · CARF · TJMG · TRF da 6ª Região · STJ · STF

  2. Boa parte do que chega ao contencioso poderia ter sido decidida de outro modo dois anos antes. Atuamos nessa etapa anterior: lemos contratos, apurações e a forma como a operação é registrada, e dizemos por escrito o que se sustenta e o que não se sustenta.

    • Pareceres sobre incidência, base de cálculo e creditamento
    • Revisão de estrutura societária e de operações interestaduais
    • Regimes especiais e consultas formais ao fisco estadual
    • Efeitos da reforma tributária sobre contratos de longo prazo

    Entrega — parecer escrito, datado e fundamentado

  3. Revisamos a apuração dos últimos cinco exercícios junto com a contabilidade da empresa, identificamos o que foi recolhido além do devido e conduzimos a via adequada — administrativa ou judicial — para compensar ou restituir.

    • Exclusão de tributos da base de cálculo de contribuições
    • Créditos de ICMS na aquisição de insumos e de ativo imobilizado
    • Contribuições previdenciárias sobre verbas de natureza indenizatória
    • Habilitação e compensação de créditos reconhecidos em juízo

    Método — cinco exercícios revistos documento a documento

  4. Conduzimos a operação do memorando de entendimentos ao fechamento, com atenção particular ao passivo tributário — que é, na prática, o que mais costuma travar preço em empresa familiar.

    • Due diligence jurídica e tributária
    • Contratos de compra e venda de quotas e de ações
    • Acordos de sócios e de acionistas
    • Cisão, incorporação e reorganizações internas

    Escopo — operações de médio porte, conduzidas por um dos sócios

  5. Sucessão não se resolve apenas com documento. Antes da holding vem a conversa difícil: quem decide, quem trabalha na empresa e quem apenas recebe. O desenho jurídico entra depois que essa definição existe — e muda conforme ela.

    • Constituição de holding patrimonial e familiar
    • Doação de quotas com reserva de usufruto
    • Acordo de família e regras de governança
    • Análise do ITCD na transmissão em Minas Gerais

    Prazo — estruturas desse tipo costumam levar meses, não semanas

  6. Para quem já foi autuado uma vez, o trabalho preventivo pesa mais do que a defesa. Organizamos a rotina fiscal, treinamos a equipe interna e assumimos a interlocução com a fiscalização quando ela bate à porta.

    • Diagnóstico de obrigações acessórias
    • Resposta a intimações e a termos de início de fiscalização
    • Autorregularização e transação tributária
    • Treinamento das equipes fiscal e contábil

    Frequência — acompanhamento mensal ou por demanda

02 Como atuamos

Primeiro ler. Depois escrever. Só então recorrer.

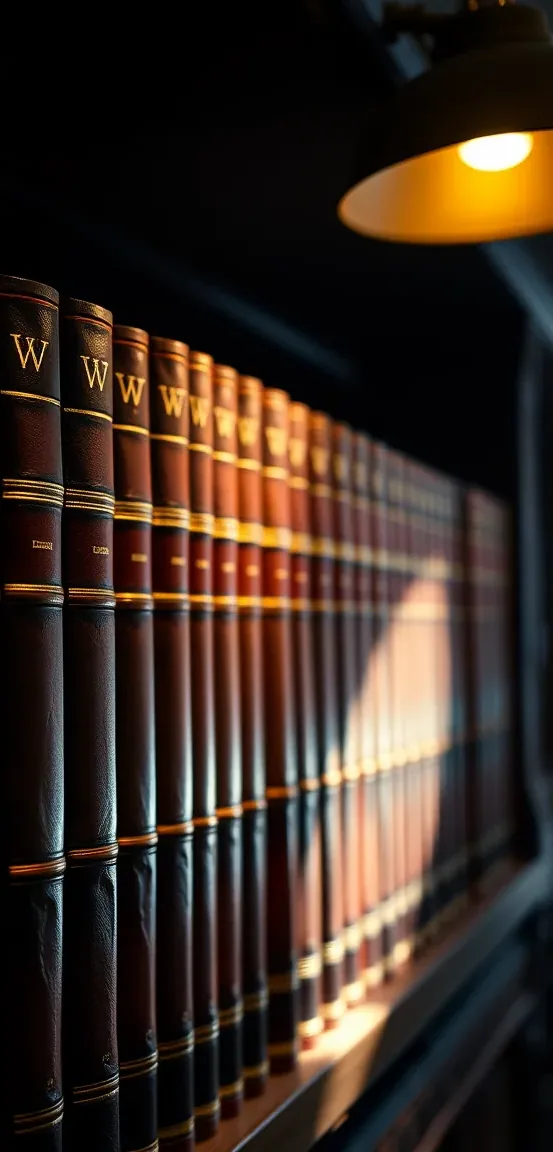
Estante de biblioteca jurídica com lombadas de couro envelhecido em tons de vinho e azul, iluminadas por um abajur de latão.
Acervo do escritório

Toda relação começa com leitura. Antes de sugerir qualquer medida, pedimos os documentos que descrevem a operação: contratos, notas, apurações, o que a contabilidade registrou e o que o fisco enxergou. Boa parte do que se discute em tribunal nasce da divergência entre esses dois retratos.

Depois da leitura vem o parecer. Por escrito, com os fundamentos e também com os riscos — porque um parecer que só traz o lado bom não serve para decidir nada. O documento diz o que a jurisprudência tem admitido, o que segue controverso, quanto tempo cada caminho costuma levar e, sobretudo, o que a empresa precisará provar.

Quando o caminho é o contencioso, o caso fica com um dos sócios do início ao fim. A empresa sabe o nome de quem está com a pasta e fala com essa pessoa — não com um plantão que muda a cada semestre.

Prestamos contas em relatórios periódicos, escritos na linguagem de quem vai decidir: diretoria, conselho ou família. O andamento processual entra em anexo, para quem quiser consultá-lo.

E há o que não fazemos. Não opinamos por mensagem sobre caso que não lemos, não prometemos desfecho — nem quando o cliente pede um número — e recusamos trabalho quando a agenda do sócio responsável não comporta mais uma pasta.
03 Sócios

Duas assinaturas. Nenhuma delegada.

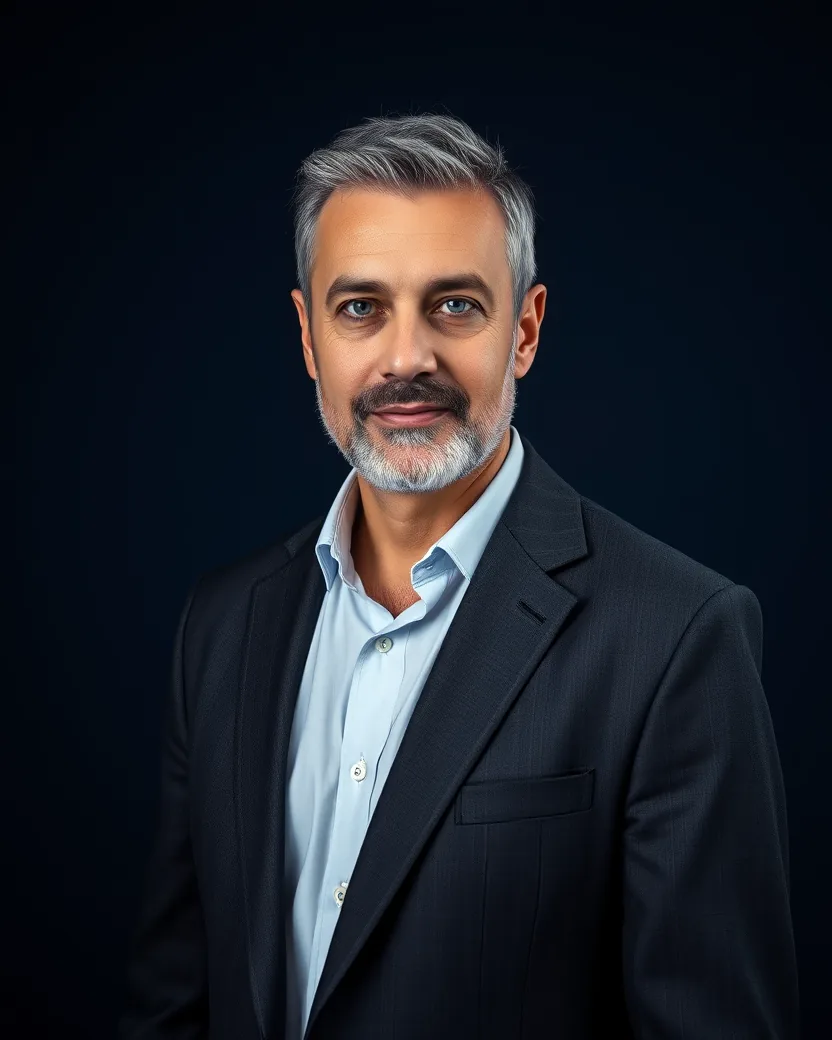
Retrato de Otávio Moraes, advogado de barba grisalha e terno escuro, em fundo azul-noite.

OAB/MG 00.000 · Sócio fundador

Otávio Moraes

Dedica-se ao contencioso tributário há mais de vinte anos. Antes da banca, integrou o departamento jurídico de uma indústria de bens de capital — experiência que o levou a escrever pareceres pensando em quem precisa executá-los na segunda-feira de manhã.

Mestre em Direito Tributário. Sustenta oralmente nos tribunais administrativos e judiciais de Minas Gerais e em Brasília.

Contencioso · Recuperação de créditos · Compliance fiscal

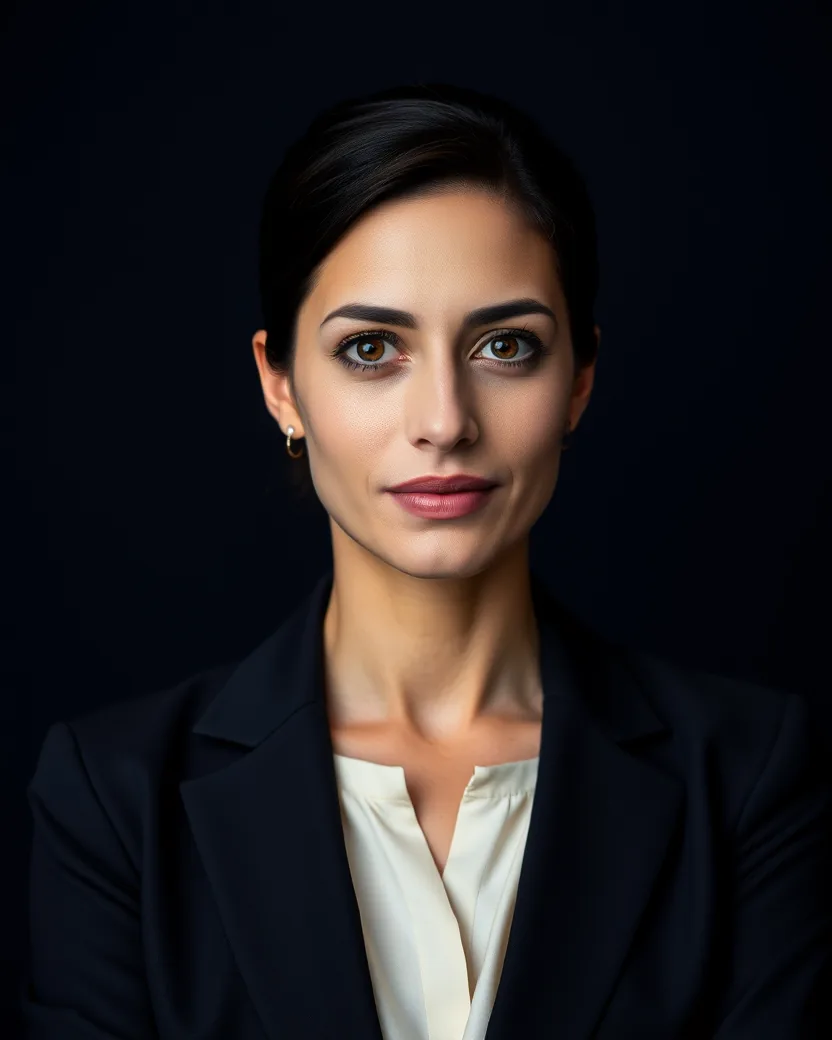
Retrato de Renata Teixeira, advogada de blazer escuro e cabelo preso, em fundo azul-noite.

OAB/MG 00.000 · Sócia fundadora

Renata Teixeira

Trabalha na fronteira entre o societário e o tributário: reorganizações, entrada de sócios, saída de herdeiros. Conduz as due diligences do escritório e negocia acordos de sócios — a parte do trabalho em que, segundo ela, se escreve menos e se escuta mais.

Pós-graduada em Direito Societário. Professora convidada em cursos de especialização em Belo Horizonte.

Societário e M&A · Sucessão · Consultivo

Além dos sócios, o escritório mantém equipe própria de advogados e estagiários, todos inscritos na OAB/MG. Cada pasta tem um sócio responsável, indicado no contrato de honorários.

04 Publicações

O que temos escrito

Artigos e comentários de julgados assinados pelos sócios. São textos de caráter informativo: a aplicação a um caso concreto depende de análise dos documentos daquele caso.

  • Ago 2025

    A modulação de efeitos e o contribuinte que não ajuizou: o que muda na recuperação de créditos

    Como a data de corte fixada pelo Supremo altera o cálculo do indébito para quem só discutiu a tese depois do julgamento.

    Artigo Otávio Moraes

  • Jun 2025

    ICMS-ST na base do PIS e da Cofins: estado da discussão no TRF da 6ª Região

    Levantamento das decisões colegiadas mineiras sobre o tema e dos pontos em que ainda divergem entre si.

    Comentário de julgados Otávio Moraes

  • Abr 2025

    Holding familiar não é blindagem: os limites do planejamento sucessório

    O que a estrutura efetivamente protege, o que ela não protege e em quais hipóteses o Judiciário tem desconsiderado o desenho.

    Artigo Renata Teixeira

  • Fev 2025

    Transação tributária estadual: critérios de elegibilidade e o que avaliar antes de aderir

    Checagem prévia para empresas com débitos inscritos: capacidade de pagamento, teses ainda vivas e o efeito da adesão sobre elas.

    Artigo Otávio Moraes

  • Nov 2024

    Due diligence tributária em empresa familiar: passivos que não aparecem no balanço

    Distribuição disfarçada de lucros, imóveis em nome de sócios e contratos verbais entre partes relacionadas.

    Artigo Renata Teixeira

  • Set 2024

    Reforma tributária e contratos de longo prazo: cláusulas que merecem revisão

    Reajuste, reequilíbrio e repasse de carga tributária em contratos assinados antes da transição.

    Artigo Moraes e Teixeira

Textos anteriores a 2024 ficam no arquivo do escritório e podem ser solicitados por e-mail. Nenhum deles antecipa resultado de caso concreto.

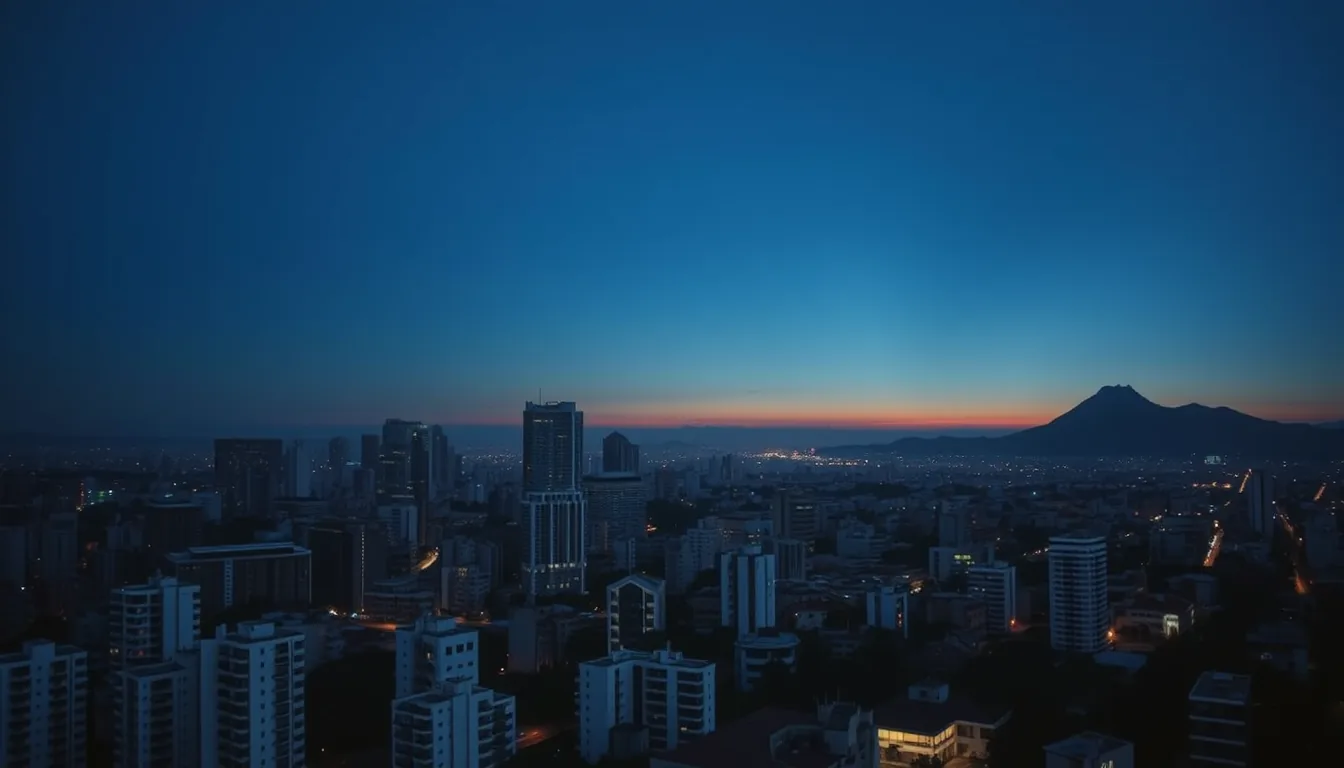
Vista aérea de uma cidade brasileira ao entardecer, com torres de vidro e concreto recortadas contra o céu azul-noite e a serra ao fundo.

Belo Horizonte · MG

No mesmo quarteirão desde 2009.

05 Contato

Fale com o escritório

Descreva a situação em linhas gerais — sem anexar documentos neste primeiro momento. Um dos sócios responde em até dois dias úteis para combinar a conversa.

O envio desta mensagem não estabelece relação profissional, não substitui consulta e não interrompe prazo em curso.